בעלי כלבים וחתולים בישראל מוציאים סכומים גבוהים מאי פעם על טיפול וטרינרי. ניתוח אחד, אשפוז, או טיפול ממושך יכולים להגיע לאלפי שקלים בקלות. לא מפתיע, אם כן, שיותר ויותר בעלי חיות פונים לשאלה: האם ביטוח חיות מחמד הוא פתרון ריאלי? התשובה תלויה בהבנה נכונה של מה בדיוק מוצע, ואיך הכיסוי עובד בפועל.
מה כולל ביטוח לחיות מחמד בדרך כלל?
ביטוח חיות מחמד פועל על עיקרון דומה לביטוח בריאות אנושי: בעל החיה משלם פרמיה חודשית או שנתית, ובתמורה מקבל כיסוי לחלק מהוצאות הטיפול הרפואי. הכיסוי מחולק בדרך כלל לכמה קטגוריות עיקריות.
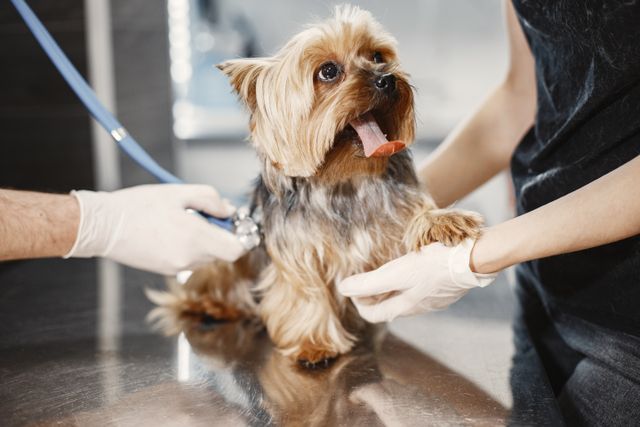
טיפולים רפואיים דחופים
קטגוריה זו מכסה אירועים פתאומיים, כמו תאונות, עצמות שבורות, בליעת גוף זר, או הרעלות. מדובר בסיטואציות בהן הבעלים נדרש לפעולה מיידית ועלויות הטיפול גבוהות במיוחד.
מחלות ומצבים כרוניים
כאן המצב מורכב יותר. חלק מהפוליסות מכסות מחלות שהתפתחו לאחר תחילת הביטוח, כמו סוכרת, מחלות לב, ובעיות אורטופדיות. יש לשים לב לסעיפי "מצב קיים מראש": מחלה שאובחנה לפני הצטרפות לביטוח עשויה שלא להיות מכוסה.
בדיקות מניעה וחיסונים
לא כל פוליסה כוללת טיפולים שגרתיים כמו חיסונים, טיפולי שיניים, או בדיקות דם תקופתיות. חלק מהמבטחים מציעים זאת כהרחבה נפרדת, ולעיתים בעלות נוספת.
מה בדרך כלל לא מכוסה?
אחת הטעויות הנפוצות בקרב בעלי חיות היא להניח שביטוח חיות מחמד מכסה הכול. בפועל, רוב הפוליסות אינן מכסות:
- הריון, לידה וסירוס
- שינויים קוסמטיים או ניתוחים לא רפואיים
- מחלות תורשתיות שהיו ידועות מראש
- בעיות שנוצרו בשל הזנחה או תנאי גידול לקויים
חשוב לקרוא את הפוליסה בשלמותה לפני החתימה, ולא להסתמך רק על סיכומי השיווק.
איך מחושב הפיצוי?
גם כאשר טיפול אכן מכוסה, לא תמיד מקבלים החזר מלא. רוב הפוליסות כוללות מספר מנגנונים שמשפיעים על גובה הפיצוי:
השתתפות עצמית: סכום קבוע שהבעלים משלם מכיסו בכל תביעה, לפני שהביטוח נכנס לפעולה.
תקרת כיסוי: רוב הפוליסות קובעות מקסימום שנתי לתביעות. לאחר שהתקרה מוצתה, ההוצאות חוזרות לאחריות הבעלים.
אחוז כיסוי: חלק מהפוליסות אינן משלמות 100% מהעלות, אלא 70% עד 80%, כאשר היתרה נותרת על הבעלים.
הבנת המנגנונים הללו חיונית כדי לחשב את האטרקטיביות הכלכלית האמיתית של כל פוליסה.
מה כדאי לבדוק לפני בחירת פוליסה?
כשניגשים לבחון ביטוח חיות מחמד עבור בעל חיים ספציפי, כמה שאלות מפתח יעזרו לקבל החלטה מושכלת:
גיל וגזע של החיה: פוליסות רבות מגבילות הצטרפות לפי גיל, ולעיתים גם לפי גזעים שנחשבים "בסיכון גבוה" מבחינת בעיות בריאותיות.
תקופת המתנה: רוב הפוליסות כוללות תקופה שבה הביטוח טרם בתוקף מלא, בדרך כלל 14 עד 30 יום לאחר ההצטרפות.
רשת הנותנים: חלק מהחברות מחייבות פנייה לרשת קלינאים מוגדרת. אחרות מאפשרות גמישות מלאה בבחירת הווטרינר.
מדיניות חידוש הפוליסה: האם המחיר עולה משנה לשנה? האם מצבים שאובחנו יוצאים מהכיסוי בחידוש הבא?
האם זה שווה את ההשקעה?
אין תשובה אחת נכונה לשאלה הזו. עבור בעלים של חיה צעירה ובריאה, ייתכן שהעלות השנתית גבוהה יחסית לתועלת. לעומת זאת, בעל חיה ממינים הנוטים לבעיות בריאות, או חיה מבוגרת יותר, עשוי לגלות שהביטוח מחזיר את עצמו בתוך אירוע רפואי אחד בלבד.
כלי שימושי לבחינת ההחלטה: חשבו על עלות הביטוח השנתית ושאלו האם הייתם מוכנים לשלם בעצמכם סכום זהה לטיפול חירום. אם התשובה שלילית, הביטוח כנראה רלוונטי עבורכם.
כדאי גם לבדוק בפירוט את הכיסוי הרפואי של מרפאט כדוגמה להיקף שניתן להשיג בשוק הישראלי, ולהשתמש בו כנקודת ייחוס להשוואה.
מה ההמלצה לבעלי חיות?
ביטוח חיות מחמד אינו מוצר אחיד, ואי אפשר לקבוע שהוא "שווה" או "לא שווה" בלי להתאים אותו לנסיבות הספציפיות. הצעד הנכון הוא לאסוף כמה הצעות מפוליסות שונות, לקרוא את האותיות הקטנות בכל אחת מהן, ולבחון מה באמת מכוסה מול מה שחשוב לכם.
ביטוח חיות מחמד יכול לספק שקט נפשי אמיתי, במיוחד כשאתם יודעים שמאחוריכם עומד כיסוי שיאפשר לקבל החלטות רפואיות לפי טובת החיה, ולא לפי יכולת הכיס ברגע נתון.