אפשר לקחת הלוואה לכל מטרה חוץ בנקאית כשמסגרת האשראי בבנק מנוצלת או כשיש צורך בסכום נזיל מיידי ובלי ביורוקרטיה כבדה. הפתרון הזה מתאים במיוחד לשכירים ועצמאיים שצריכים גישור פיננסי, איחוד הלוואות או מימון הזדמנויות עסקיות, תוך שמירה על פעילות תקינה של חשבון העובר ושב בלי להכביד על האובליגו הבנקאי הקיים.
האפשרות הזו הפכה בשנים האחרונות ללגיטימית ונפוצה כמעט כמו האשראי המוכר לנו, בעיקר הודות לרפורמות ששינו את כללי המשחק בתחום. כשהצורך בכסף לא סובל דיחוי, חברת בינגו מאפשרת לבחון את האפשרויות הללו בצורה שקופה ומקצועית ותוך מציאת הפתרון הטוב ביותר.
אז בואו נבין מתי הוא הזמן הנכון לפנות למסלול הזה, מהן העלויות האמיתיות הכרוכות בכך ואיך לוודא שהמהלך הזה באמת פותר בעיה ולא יוצר אחת חדשה.
מתי כדאי לשקול הלוואה לכל מטרה חוץ בנקאית?
היתרון המשמעותי ביותר של אשראי חוץ בנקאי הוא המהירות והנגישות, אבל מעבר לכך, הוא מאפשר לשמור על מסגרת האשראי בבנק פנויה לפעילות השוטפת. כשאתם עומדים בפני הוצאה גדולה ולא צפויה, או לחלופין מזהים הזדמנות עסקית שדורשת תגובה מיידית, פנייה למסלול זה יכולה להיות ההבדל בין הצלחה לפספוס.
כדי להחליט אם זהו הצעד הנכון, כדאי לבחון את הנקודות הבאות:
- שמירה על ה"אובליגו" הבנקאי: הלוואה כזו לא תופסת מקום בתוך המסגרת שלכם בבנק, דבר שמאפשר גמישות פיננסית גבוהה יותר.
- מהירות התגובה: בנק יכול לדרוש ערבויות ובכלל הוא נוטה לקחת את הזמן, אבל גופים חוץ בנקאיים מסוגלים להעמיד את הכסף מהר יותר.
- גמישות בתנאי ההחזר: היכולת להתאים את פריסת התשלומים לתזרים המזומנים הצפוי שלכם, במיוחד אם אתם עצמאים.
- דירוג אשראי ומקורות מימון: לפעמים גופים חוץ בנקאיים נותנים משקל שונה לנתוני האשראי שלכם, דבר שמאפשר קבלת אישור גם כשהבנק מסרב.
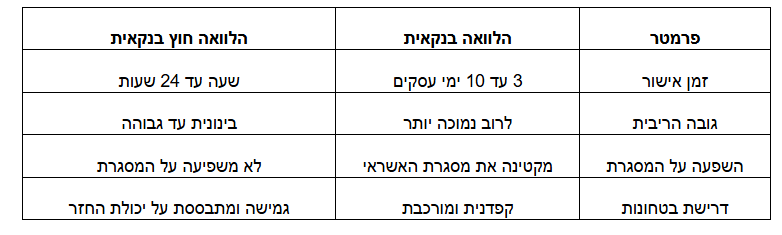
ההבדל בין אשראי בנקאי לחוץ בנקאי
כדי להבין את התמונה המלאה, יש להשוות בין שני העולמות, אמנם לפי נתוני המערכת הפיננסית המעודכנים לראשית 2026, הפערים בריביות הצטמצמו מעט בשל התחרות הגוברת, אבל הם עדיין קיימים:
אילו קריטריונים חשוב שתבדקו?
לפני שחותמים על מסמכי הלוואה לכל מטרה חוץ בנקאית, יש לעבור על הפרטים הטכניים שקובעים את המחיר הסופי של הכסף. המטרה היא למנוע מצב שבו עמלות הופכות עסקה שנראית משתלמת לנטל כבד:
א.: אל תסתכלו רק על הריבית הנקובה, בחנו את העלות הכוללת הצמדה ועמלות הקמה.
ב. ודאו מהו הסכום החד פעמי שנגבה מכם עם קבלת הכסף והאם ניתן להתמקח עליו.
ג. האם תוכלו לסגור את החוב ברגע שישתחרר לכם כסף בלי לשלם קנסות גבוהים?
ד. ודאו שמדובר בגוף בעל רישיון למתן אשראי מטעם רשות שוק ההון, הביטוח והחיסכון.
למי זה מתאים במיוחד?
המימון החוץ בנקאי הוא חמצן שמאפשר גישור על פערי תזרים או רכישת מלאי, אבל גם לאנשים פרטיים שעומדים בפני שיפוץ דחוף או אירוע משפחתי גדול, מדובר בפתרון שמונע חריגות מהמסגרת הבנקאית היקרה.
ההתאמה חייבת להיות אישית, למי שיש הון עצמי נזיל אולי עדיף להשתמש בו, אבל למי שרוצה למנף את נכסיו בלי לפגוע בנזילות בשגרה, מדובר בכלי מושלם.
בסופו של דבר, הצלחה פיננסית לא נמדדת רק בקבלת הכסף, היא נמדדת גם בדרך שבה הוא משרת אתכם. חברת בינגו פועלת כדי להבטיח שכל לקוח יקבל את המסלול שיקדם אותו, תוך בחינת כל האפשרויות בשוק ב-2026, מוזמנים לפנות אלינו כדי לשמוע עוד על הלוואה לכל מטרה חוץ בנקאית, אנחנו כאן לרשותכם.
שאלות תשובות
האם הלוואה חוץ בנקאית משפיעה על דירוג האשראי שלי (BDI)?
כן, כל הלוואה שאתם נוטלים מדווחת למאגר נתוני האשראי. עמידה בתשלומים בזמן יכולה דווקא לשפר את הדירוג שלכם, פיגורים עלולים לפגוע בו, בלי קשר לזהות הגוף המלווה.
מה ההבדל בין הלוואה חוץ בנקאית לבין "השוק האפור"?
קיים הבדל תהומי, הלוואות חוץ בנקאיות ניתנות על ידי גופים מוסדיים וחברות ציבוריות שמפוקחים תחת רישיון של רשות שוק ההון, השוק האפור פועל ללא רישיון ובניגוד לחוק.
האם ניתן לקבל הלוואה כזו כנגד נכס קיים?
כן, זהו אחד המסלולים הפופולריים ביותר, שבו נכס נדל"ן משמש כבטוחה לגוף חוץ בנקאי, דבר שמאפשר לקבל סכומים משמעותיים בריביות תחרותיות יותר מאשר בהלוואה ללא בטוחה.